Compliance patrimonial: como transformar regras em rotina de controle
Compliance patrimonial: como transformar regras em rotina de controle
Uma máquina muda de unidade. Um equipamento volta da manutenção. Um bem deixa de ser utilizado. Essas situações fazem parte da operação de uma empresa e precisam se conectar aos registros que sustentam sua gestão patrimonial.
Quando essa conexão falha, surgem perguntas que nem sempre encontram respostas claras: onde está o ativo? Quem responde por ele? Por que sua localização foi alterada? Qual documento sustenta sua baixa?
Essas dúvidas mostram como o controle patrimonial depende de uma rotina que una responsabilidades, autorizações, informações e evidências. É nessa relação que o compliance patrimonial ganha aplicação prática.
O que é compliance patrimonial?
Neste artigo, compliance patrimonial representa o cuidado com as regras aplicáveis e as políticas da organização nos processos que envolvem seus ativos. Esse recorte inclui acompanhar como os bens são identificados, utilizados, movimentados e retirados de operação.
Na prática, significa estabelecer critérios para as decisões e verificar se eles são observados no dia a dia. Uma transferência, por exemplo, precisa seguir um fluxo conhecido pelas áreas envolvidas e deixar registros que permitam compreender o que aconteceu.
Esse cuidado se relaciona à governança e à integridade da organização. Sua aplicação aos ativos, porém, não equivale a um programa completo de compliance nem representa, isoladamente, uma certificação de conformidade.
O objetivo é tornar os processos patrimoniais mais claros, consistentes e verificáveis.
Por que as regras precisam chegar à operação?
Uma empresa pode ter procedimentos bem escritos e, ainda assim, enfrentar dificuldades para acompanhar seus bens.
Isso acontece quando o processo previsto não acompanha a forma como o trabalho é executado. A autorização fica em uma mensagem, o recebimento é confirmado verbalmente e a atualização do cadastro depende de alguém lembrar de avisar outra área.
Nesse cenário, cada pessoa pode conhecer uma parte da história, mas a organização encontra dificuldade para reunir as informações quando precisa delas.
Para aproximar regra e execução, vale responder a quatro perguntas:
- Quem realiza cada etapa do processo?
- Quem tem autoridade para aprovar a operação?
- Qual registro deve ser produzido?
- Quem verifica as pendências e as exceções?
Essas respostas ajudam a transformar uma orientação geral em atividades que podem ser executadas e acompanhadas.
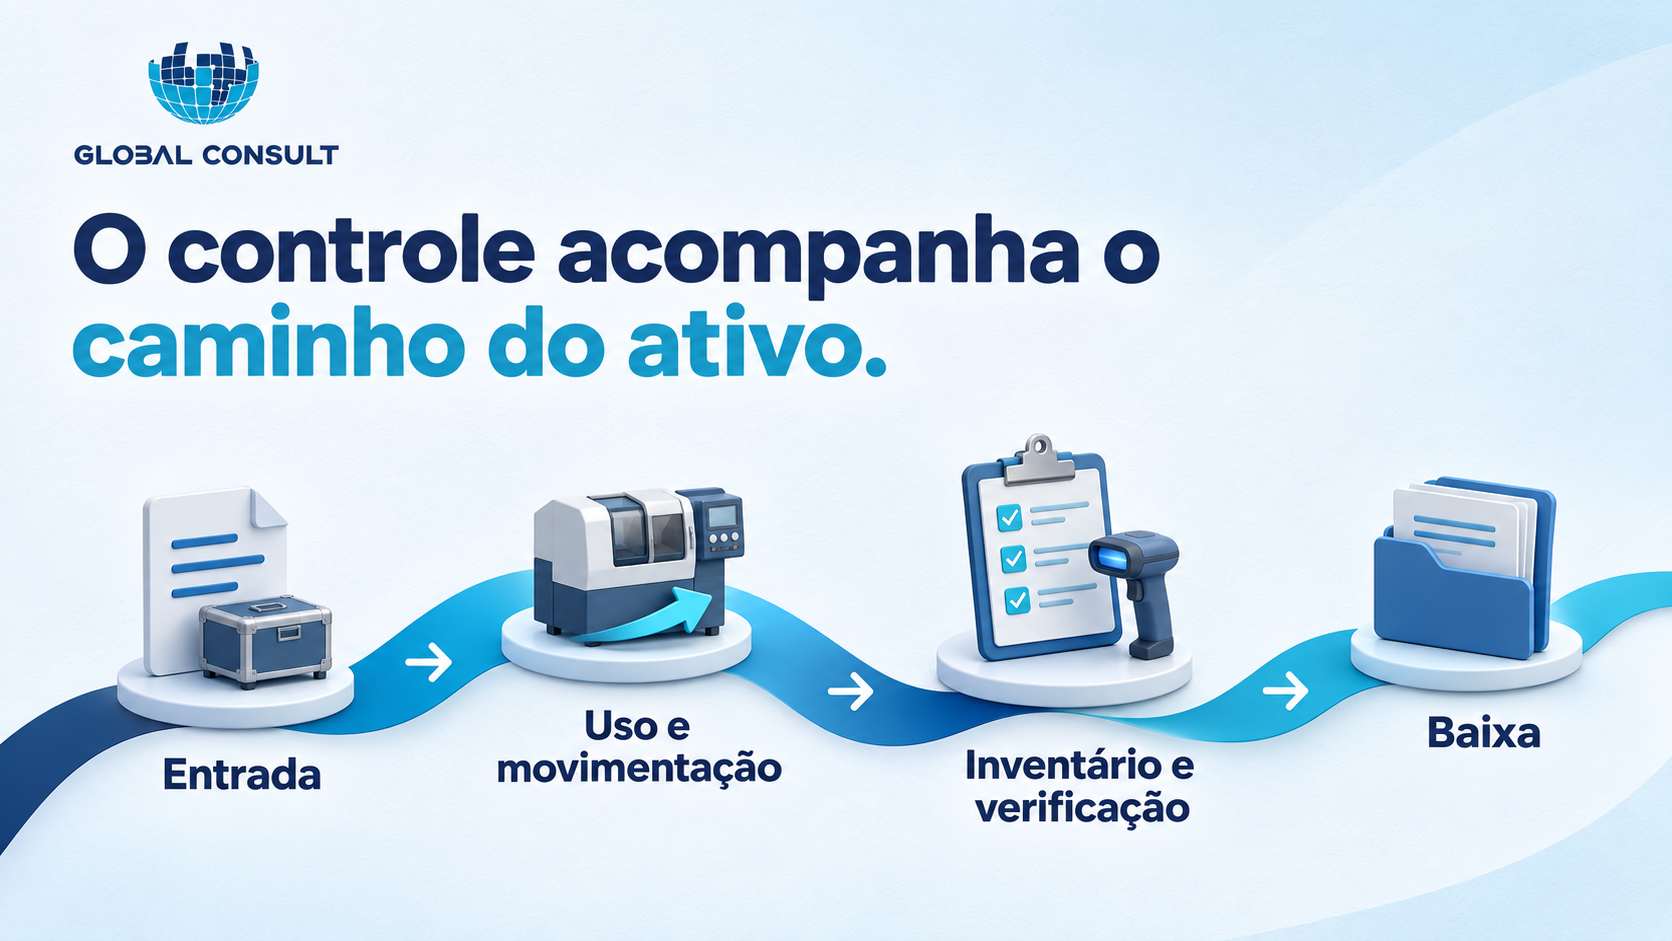
O controle precisa acompanhar o ciclo do ativo
O cuidado com o patrimônio começa na entrada do bem e continua durante seu uso, suas movimentações e seu encerramento.
Aquisição e entrada
Na entrada de um ativo, é importante verificar se sua identificação permite distingui-lo dos demais e se existe uma conexão entre o cadastro e sua documentação de origem.
Descrições genéricas, identificadores duplicados ou informações incompletas podem dificultar as conferências posteriores. Também é necessário definir a localização inicial e a referência de responsabilidade conforme a estrutura adotada pela empresa.
Uso e movimentação
Durante a operação, os ativos podem mudar de sala, unidade, responsável ou condição de uso. Essas alterações precisam chegar aos registros utilizados pela gestão.
Um fluxo de movimentação deve permitir compreender quem solicitou, quem aprovou, quem recebeu e como a atualização cadastral foi realizada. Situações temporárias, como manutenção externa ou uso em outra unidade, também merecem tratamento adequado.
Inventário e verificação
O inventário permite conferir os bens dentro de um escopo definido. Para que seus resultados apoiem a gestão, as diferenças encontradas precisam ser analisadas e encaminhadas.
Uma divergência deve ter descrição clara, responsável pelo tratamento e próximo passo definido. Registrar a diferença é uma etapa; investigar sua causa e verificar a correção dá continuidade ao trabalho.
Baixa e encerramento
Quando um bem deixa a operação, o processo precisa permitir compreender o motivo da saída, a autorização e a documentação que sustenta a decisão.
Os tratamentos físicos, cadastrais e contábeis pertinentes devem ser coordenados pelos responsáveis, conforme o contexto da organização. Preservar o histórico ajuda a explicar por que o ativo deixou de integrar determinada base.
Risco, controle e evidência: como esses elementos se conectam?
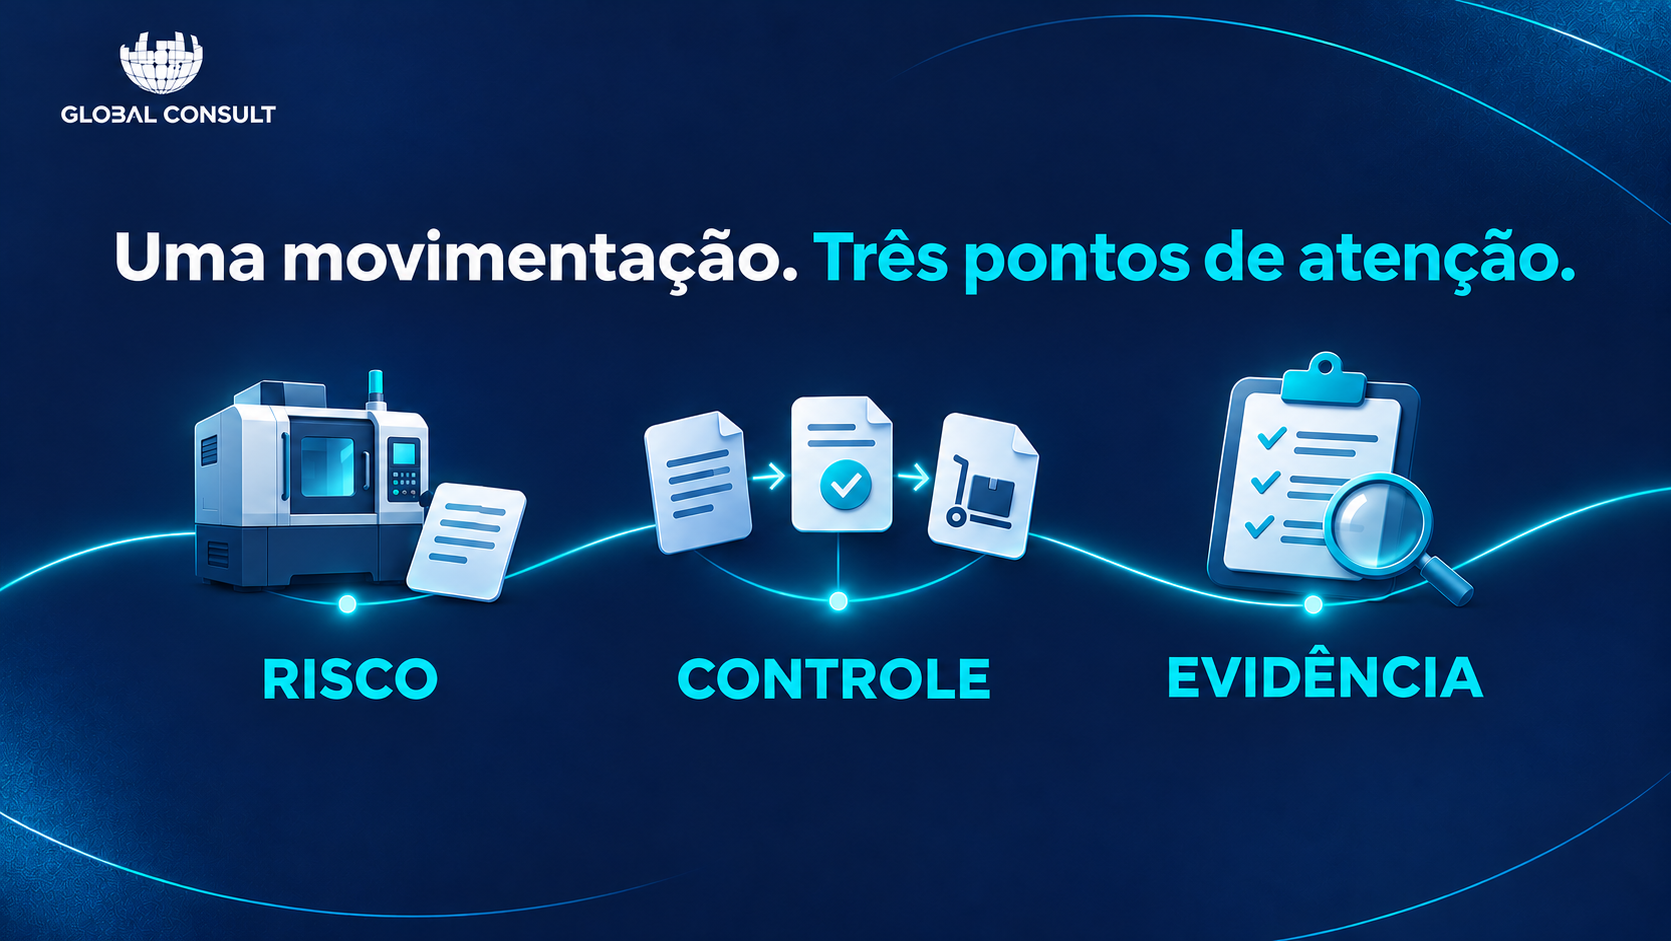
Esses três conceitos ajudam a organizar a análise de uma rotina patrimonial.
O risco descreve o que pode comprometer um objetivo. Uma transferência sem atualização cadastral, por exemplo, pode dificultar a localização de uma máquina e gerar dúvidas sobre sua responsabilidade.
O controle é a resposta organizada para lidar com essa possibilidade. Nesse caso, pode ser um fluxo que conecte solicitação, aprovação, recebimento e atualização do cadastro.
A evidência permite verificar o que aconteceu. Ela reúne o suporte necessário para compreender a operação e as decisões tomadas.
Considere uma situação hipotética: uma máquina é transferida da unidade A para a unidade B, mas o cadastro continua apontando a localização anterior. Durante o inventário, o bem não é encontrado na unidade de origem.
Essa diferença não permite concluir automaticamente que houve perda ou irregularidade. É necessário verificar a identificação da máquina, procurar o registro da transferência e confirmar seu recebimento.
Se a movimentação for comprovada, o tratamento pode envolver a atualização das informações pelos responsáveis. Também vale investigar por que o fluxo deixou de conectar a operação ao cadastro.
O exemplo mostra como corrigir uma ocorrência e revisar sua causa são ações complementares.
Como saber se um controle funciona?
A existência de um procedimento é um ponto de partida. Para avaliar sua aplicação, é preciso observar uma ocorrência real e procurar os registros correspondentes.
Uma verificação por amostragem pode ajudar a responder:
- As etapas previstas foram executadas?
- As autorizações foram dadas pelas pessoas responsáveis?
- Os registros permitem identificar o ativo e compreender a operação?
- As informações foram atualizadas nas bases necessárias?
- As exceções receberam análise e encaminhamento?
A definição da amostra e a interpretação dos resultados devem considerar o escopo e os riscos envolvidos. O importante é que a verificação produza informação útil para decidir o que manter, corrigir ou aprofundar.
Também é necessário avaliar se as evidências podem ser recuperadas. Um arquivo guardado em uma conta pessoal ou uma informação conhecida apenas por um colaborador pode dificultar a continuidade do processo quando há mudanças na equipe.
Por onde começar na sua empresa?
Escolha um processo patrimonial e acompanhe uma ocorrência do início ao fim. Pode ser a entrada de um equipamento, uma transferência entre unidades ou o tratamento de uma divergência.
Procure os documentos, confirme as responsabilidades e identifique os pontos que dependem apenas da memória de alguém. Separe o que foi verificado do que ainda é uma hipótese.
Depois, transforme o principal ponto de atenção em uma ação concreta. Em vez de registrar apenas “melhorar o cadastro”, descreva o que precisa ser feito e em qual escopo.
Um encaminhamento pode incluir:
- Ação: verificar transferências pendentes de atualização em uma unidade.
- Responsável: função encarregada de reunir as informações e conduzir o tratamento.
- Prazo: data acordada para a análise.
- Verificação: confirmação das atualizações e do suporte das movimentações analisadas.
O próximo passo é acompanhar a execução e registrar o que permanece aberto. Assim, o controle continua depois da primeira correção e passa a oferecer uma base mais clara para as decisões patrimoniais.
Reconheça os pontos de atenção da sua rotina
Sua empresa consegue demonstrar quem responde pelos ativos, como as movimentações são registradas e o que acontece com as diferenças encontradas?
O checklist de Compliance e Risco Patrimonial da Global Consult reúne 15 perguntas para ajudar a levantar lacunas percebidas e organizar prioridades de verificação.
Acesse o checklist na página da campanha e comece sua autoavaliação. O resultado é orientativo, baseado nas suas respostas, e pode apoiar a escolha do próximo processo a revisar.
Perguntas frequentes sobre compliance patrimonial
O que é compliance patrimonial?
Compliance patrimonial é o cuidado com as regras aplicáveis e as políticas da empresa nos processos que envolvem seus ativos. Na prática, inclui definir responsabilidades, registrar movimentações, documentar autorizações e acompanhar exceções. Esses cuidados ajudam a tornar a gestão dos bens mais clara e verificável.
Qual é a diferença entre compliance patrimonial e controle patrimonial?
O controle patrimonial organiza informações e rotinas relacionadas à identificação, localização, responsabilidade e movimentação dos bens. O compliance patrimonial acrescenta a perspectiva de verificar se esses processos seguem as regras e políticas aplicáveis. As duas práticas se complementam na gestão dos ativos.
Quais riscos o compliance patrimonial ajuda a identificar?
O compliance patrimonial ajuda a identificar situações como bens sem responsável definido, movimentações sem atualização cadastral, baixas sem documentação e divergências sem tratamento. Essas fragilidades podem dificultar a localização dos ativos e a confiabilidade das informações. Sua identificação orienta a investigação, mas não comprova, isoladamente, perda ou fraude.
Quais documentos e registros apoiam o compliance patrimonial?
Entre os registros que podem apoiar o compliance patrimonial estão documentos de aquisição, cadastros dos ativos, solicitações e autorizações de transferência, confirmações de recebimento, registros de inventário e documentação de baixas. As evidências devem estar relacionadas ao bem e permitir compreender a operação, os responsáveis e a decisão tomada.
Como começar a aplicar o compliance patrimonial na empresa?
Comece escolhendo um processo, como aquisição, movimentação ou baixa, e acompanhe uma ocorrência do início ao fim. Verifique responsabilidades, autorizações, registros e pendências. Depois, defina uma ação com responsável, prazo e forma de verificação. O checklist de Compliance e Risco Patrimonial da Global Consult pode apoiar esse levantamento inicial.