Cinco fragilidades no controle patrimonial que merecem investigação
Cinco fragilidades no controle patrimonial que merecem investigação
Uma diferença no inventário costuma chamar atenção. Outras fragilidades, porém, podem se repetir discretamente na rotina: um cadastro sem responsável atualizado, uma transferência registrada dias depois ou uma pendência encerrada sem documentação.
Com o tempo, essas situações podem dificultar a localização dos bens, a conferência das informações e a explicação das decisões patrimoniais.
Reconhecer os sinais ajuda a escolher o que verificar primeiro. Uma fragilidade, isoladamente, não comprova fraude, perda ou descumprimento. Ela indica uma situação que precisa ser investigada para que a empresa compreenda o que aconteceu e avalie o tratamento adequado.
A seguir, conheça cinco pontos de atenção e as perguntas que podem orientar essa análise.
1. Bens sem referência de responsabilidade
Saber em qual unidade um ativo está não esclarece necessariamente quem acompanha seu uso, sua movimentação ou sua devolução.
Um equipamento pode estar corretamente identificado e, ainda assim, não ter uma referência de responsabilidade conhecida pelas áreas. A situação também pode ocorrer quando o cadastro mantém o nome de alguém que mudou de função ou deixou a empresa.
Nesse cenário, uma solicitação de conferência pode circular entre equipes sem encontrar quem consiga confirmar a condição ou a localização do bem.
O que investigar?
Verifique como a responsabilidade é definida, comunicada e atualizada. Procure entender:
- Existe uma pessoa ou função de referência para acompanhar o ativo?
- Essa responsabilidade é conhecida pela área que utiliza o bem?
- Mudanças de equipe geram revisão dos registros?
- Há um procedimento para transferência ou devolução?
A estrutura pode variar conforme o porte e a operação da empresa. O importante é que a responsabilidade registrada corresponda à rotina praticada, permitindo identificar quem deve participar de uma verificação.
2. Movimentações que não chegam ao cadastro
A operação sabe que o equipamento foi transferido, mas a base patrimonial continua apontando a localização anterior.
Na próxima conferência, surge uma aparente ausência. Antes de concluir que o bem foi perdido, é necessário verificar se houve uma movimentação que não chegou aos registros.
Considere um exemplo hipotético: uma máquina sai da unidade A e é recebida pela unidade B. A transferência é conhecida pelas equipes, mas ninguém confirma quem deve atualizar o cadastro. A informação fica incompleta, mesmo com o bem em uso.
O que investigar?
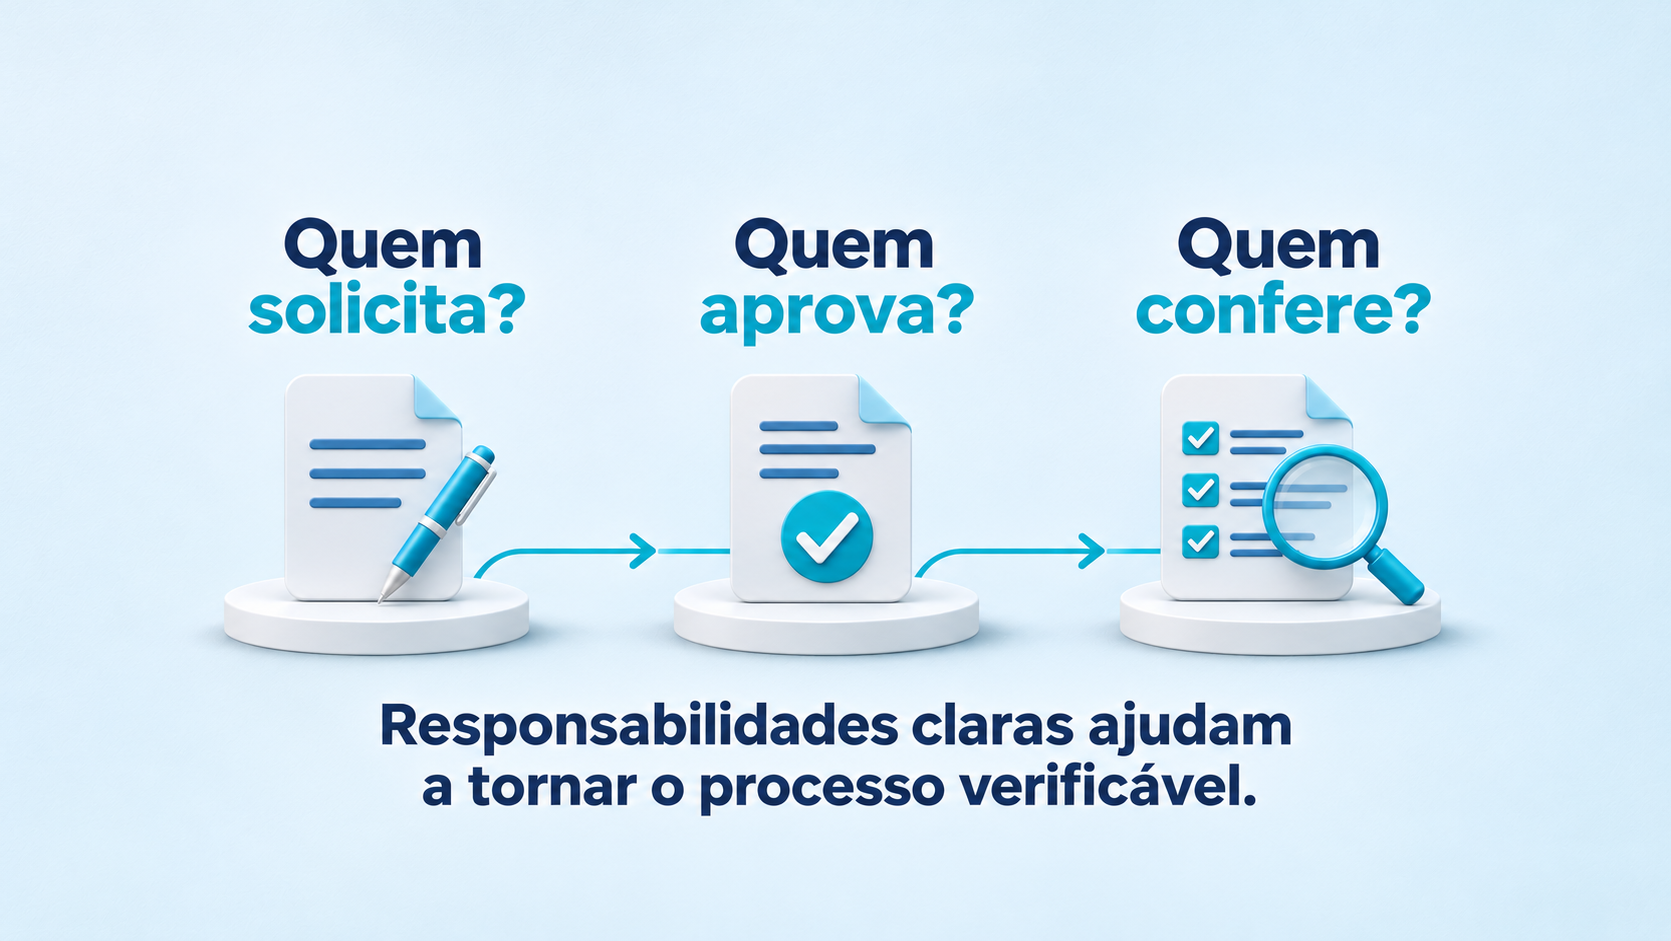
Procure os registros que conectam solicitação, aprovação, recebimento e atualização cadastral.
Também vale observar:
- Quem comunica a movimentação à gestão patrimonial?
- Quem confirma o recebimento na unidade de destino?
- Como as transferências pendentes são acompanhadas?
- Movimentações temporárias, como manutenção externa, recebem tratamento específico?
A investigação deve ajudar a distinguir uma falha de informação de outras possíveis causas. Depois de esclarecer a ocorrência, avalie por que a comunicação ou a atualização deixou de acontecer.
3. Concentração de etapas sem revisão
Quando uma única pessoa solicita, aprova, registra e confere uma operação, o processo passa a depender fortemente de sua atuação.
Isso não significa que essa pessoa esteja agindo incorretamente. O ponto de atenção está na possibilidade de um erro ou uma inconsistência atravessar todas as etapas sem uma verificação adicional.
A concentração também pode dificultar a continuidade do trabalho durante férias, afastamentos ou mudanças de equipe, especialmente quando o conhecimento do processo não está documentado.
O que investigar?
Mapeie quem executa cada etapa e identifique quais decisões recebem revisão. Pergunte:
- Quem pode autorizar uma movimentação ou baixa?
- A conferência é feita por alguém com condições de avaliar a operação?
- Exceções e alterações relevantes recebem atenção específica?
- Existe suporte para a continuidade do processo na ausência do responsável?
Em equipes pequenas, separar todas as funções pode ser inviável. Nesse caso, vale avaliar uma revisão compensatória proporcional ao risco, realizada por alguém que consiga analisar a operação com independência.
A revisão precisa ter finalidade e suporte suficientes. Uma aprovação automática ou sem acesso às informações pode acrescentar uma etapa sem melhorar a verificação.
4. Divergências que atravessam vários ciclos
Uma lista de diferenças pode permanecer aberta por meses. A cada novo inventário, as mesmas ocorrências aparecem, às vezes acompanhadas de outras pendências.
Quando não há investigação, responsável ou prazo, produzir um novo relatório não resolve o que ficou aberto no ciclo anterior.
Outra situação merece atenção: a ocorrência muda para “concluída”, mas não existe registro da análise ou da correção. Nesse caso, o status informa um encerramento que ainda precisa ser demonstrado.
O que investigar?
Separe as divergências conforme sua situação real:
- Identificada: a diferença foi registrada e ainda precisa de análise.
- Em investigação: há verificações em andamento e um responsável definido.
- Com tratamento aprovado: a decisão foi tomada e precisa ser executada.
- Com correção verificada: o tratamento foi realizado e conferido.
Para cada ocorrência, procure identificar o próximo passo, quem responde por ele e quais informações ainda faltam.
Listar diferenças e tratar suas causas são trabalhos complementares. O acompanhamento deve permitir distinguir o que foi resolvido do que continua dependendo de ação ou decisão.
5. Baixas e alterações sem suporte recuperável
Uma saída de ativo ou alteração relevante precisa ser explicada.
Se a empresa não consegue localizar o motivo, a autorização ou a documentação correspondente, pode encontrar dificuldade para compreender o histórico do bem e verificar se o tratamento seguiu o processo aplicável.
O suporte pode até existir, mas estar disperso em mensagens, pastas pessoais ou arquivos sem identificação. Por isso, a investigação também precisa considerar como os registros são organizados e recuperados.
O que investigar?
Selecione uma baixa ou alteração e procure responder:
- Qual ativo foi envolvido?
- O que motivou a decisão?
- Quem analisou e autorizou o tratamento?
- Quais documentos sustentam a operação?
- As informações foram atualizadas nas bases pertinentes?
Quando houver efeitos sobre a base contábil, envolva a contabilidade na análise e nos tratamentos necessários.
Evite realizar novos ajustes apenas para fazer as informações coincidirem. Primeiro, reúna o suporte, confirme os fatos e registre a decisão com os responsáveis.
Como escolher o que investigar primeiro?
Encontrar vários pontos de atenção ao mesmo tempo pode gerar uma lista ampla de tarefas. Para organizar o trabalho, comece delimitando um processo, uma unidade ou um grupo de ativos.
Considere a relevância dos bens, sua importância para a operação, o histórico das ocorrências e os controles já existentes. Situações com impacto relevante conhecido precisam de atenção direta.
Depois, transforme a fragilidade em uma pergunta verificável. Por exemplo:
- Quais transferências do período ainda não têm recebimento confirmado?
- Quais ativos continuam com referências de responsabilidade desatualizadas?
- Quais divergências estão abertas sem próximo passo definido?
- Que documentação sustenta as baixas selecionadas para análise?
Perguntas específicas ajudam a definir o escopo e a identificar as informações necessárias antes de decidir.
Da investigação ao próximo passo
Depois de compreender uma ocorrência, registre a ação necessária com responsável, prazo e forma de verificação.
Se uma transferência ficou fora do cadastro, por exemplo, a resposta pode envolver tanto a atualização da informação quanto uma revisão do fluxo de comunicação. Corrigir apenas o registro não trata necessariamente a causa que permitiu a falha.
Acompanhe também as limitações da análise. Quando faltarem documentos ou confirmações, deixe claro o que foi verificado e o que permanece em aberto.
Esse cuidado permite construir um histórico compreensível e dar continuidade ao controle patrimonial depois da primeira correção.
Reconheça as lacunas percebidas nos seus controles
Sua empresa consegue identificar quem responde pelos ativos, recuperar os registros das movimentações e acompanhar o tratamento das diferenças?
O checklist de Compliance e Risco Patrimonial da Global Consult reúne 15 perguntas para ajudar a levantar pontos de atenção e organizar prioridades de verificação.
Acesse o checklist na página da campanha e comece sua autoavaliação. O resultado é orientativo, baseado nas suas respostas, e não certifica compliance.
Perguntas frequentes sobre fragilidades no controle patrimonial
Quais são as principais fragilidades no controle patrimonial?
Cinco fragilidades que merecem investigação são: bens sem responsável definido, movimentações sem atualização cadastral, concentração de etapas sem revisão, divergências que permanecem abertas e baixas sem documentação recuperável. Esses sinais ajudam a identificar o que precisa ser verificado, mas não comprovam, isoladamente, perda ou irregularidade.
Uma divergência no inventário patrimonial significa que houve perda ou fraude?
Não. Uma divergência pode decorrer de transferência sem atualização, identificação incompleta ou falha de registro, entre outras causas. Antes de concluir que houve perda ou fraude, é necessário confirmar a identificação do ativo, verificar seu histórico e reunir evidências sobre o que aconteceu.
Como investigar movimentações de ativos que não foram atualizadas no cadastro?
Comece identificando o bem e verificando sua localização física. Depois, procure a solicitação de transferência, a autorização e a confirmação de recebimento. Confirme quem deveria atualizar o cadastro e investigue por que essa etapa não ocorreu. O tratamento deve considerar tanto a correção da informação quanto a causa da falha.
Por que concentrar todas as etapas do controle patrimonial em uma pessoa merece atenção?
Quando uma pessoa solicita, aprova, registra e confere uma operação, um erro pode passar pelas etapas sem revisão adicional. A concentração também pode dificultar a continuidade do trabalho em sua ausência. Vale avaliar a separação de funções ou uma revisão independente proporcional ao risco e à estrutura da empresa.
Como priorizar a investigação de falhas no controle patrimonial?
Delimite um processo, uma unidade ou um grupo de ativos e considere a relevância dos bens, sua importância operacional e o histórico das ocorrências. Transforme cada fragilidade em uma pergunta verificável e defina responsável, próximo passo e prazo. O checklist de Compliance e Risco Patrimonial da Global Consult pode apoiar esse levantamento inicial.