Inventário Patrimonial: a base do Controle Patrimonial
Inventário Patrimonial: a base do Controle Patrimonial
Inventário Patrimonial: por que ele é a base de um controle confiável?
Uma empresa pode ter milhares de bens registrados em seus sistemas e, ainda assim, não possuir uma visão totalmente confiável sobre o próprio patrimônio. Com o passar do tempo, máquinas são transferidas entre unidades, equipamentos mudam de setor, móveis são substituídos, novos ativos são adquiridos e outros deixam de ser utilizados. Quando essas movimentações não são acompanhadas adequadamente, surge uma distância entre aquilo que está registrado e a realidade da operação.
É nesse cenário que o Inventário Patrimonial se torna uma etapa fundamental do Controle Patrimonial. Mais do que contar bens ou conferir etiquetas, seu objetivo é verificar a existência dos ativos, sua identificação e localização e confrontar essas informações com os registros da empresa. Dessa forma, é possível encontrar inconsistências, atualizar cadastros e estabelecer uma base mais confiável para processos contábeis, financeiros, administrativos e gerenciais.
No entanto, existe uma diferença importante: Inventário Patrimonial e Controle Patrimonial não são sinônimos. O inventário verifica a situação dos ativos em determinado momento. Já o controle precisa acompanhar continuamente tudo o que acontece com esses bens. Por isso, realizar um inventário é uma etapa essencial, mas não representa o fim do processo.
O que é um Inventário Patrimonial?
O que é um Inventário Patrimonial?
O Inventário Patrimonial é um processo estruturado de levantamento e verificação dos bens de uma organização. Na prática, ele busca responder questões fundamentais: quais ativos a empresa possui? Onde eles estão? As informações cadastradas correspondem ao que foi encontrado fisicamente? Existem bens registrados que não foram localizados ou itens encontrados que não possuem correspondência adequada na base?
Dependendo da organização, o levantamento pode envolver máquinas, equipamentos, móveis, computadores, veículos e outros itens do ativo imobilizado. Durante o trabalho, cada bem precisa ser relacionado às informações disponíveis na base patrimonial, permitindo verificar sua identificação e localização e registrar eventuais divergências.
O levantamento físico aproxima, portanto, cadastro e realidade. Um equipamento pode existir e estar em uso, mas ter sido transferido para outro setor sem atualização do registro. Outro pode continuar associado a determinada unidade mesmo depois de uma movimentação. Em empresas com centenas ou milhares de ativos, pequenas inconsistências acumuladas ao longo dos anos podem comprometer significativamente a qualidade das informações patrimoniais.
A importância da localização e da identificação dos bens
Saber que determinado equipamento está registrado não é suficiente quando a empresa não consegue identificar com segurança onde ele se encontra. Dependendo da estrutura da organização, a localização pode envolver filial, prédio, departamento, centro de custo, ambiente ou responsável pelo ativo.
Transferências entre departamentos, mudanças de layout e movimentações entre unidades fazem parte da rotina de muitas organizações. O problema surge quando a movimentação acontece fisicamente, mas não é refletida no controle. Aos poucos, a base deixa de representar a situação real dos bens.
Durante o inventário, essa relação é revisada. Além de confirmar a existência do ativo, é possível confrontar sua localização atual com aquela registrada. Mais do que corrigir o cadastro, as divergências encontradas também ajudam a identificar possíveis fragilidades na maneira como as movimentações patrimoniais são comunicadas e controladas.
Conciliação físico-contábil: quando os dados são confrontados
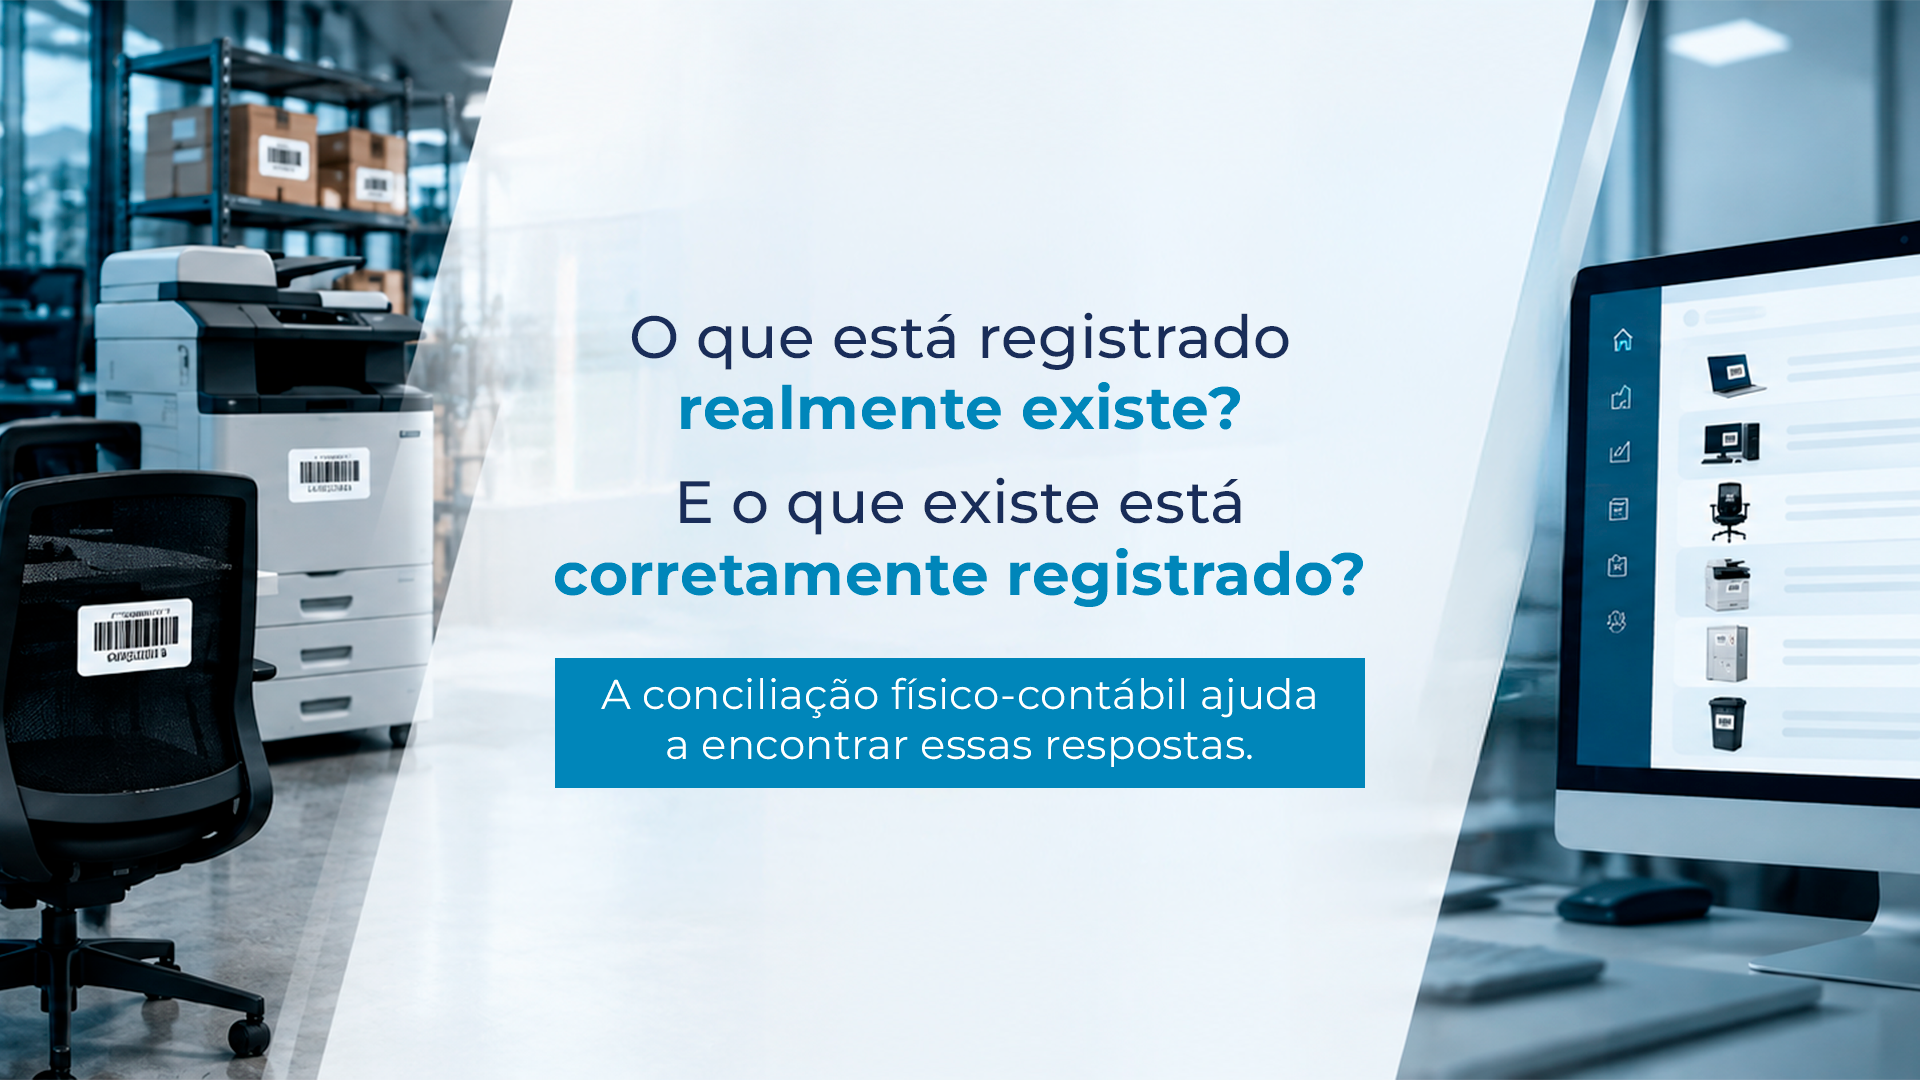
Depois do levantamento físico, uma etapa fundamental é a conciliação físico-contábil, na qual as informações verificadas em campo são comparadas aos registros patrimoniais e contábeis da organização. O objetivo é identificar correspondências e divergências e compreender o quanto a base existente representa a realidade encontrada.
Nesse processo podem aparecer bens fisicamente presentes que não possuem correspondência adequada nos registros, assim como ativos cadastrados que não foram localizados durante o levantamento. Também podem surgir diferenças de identificação, localização ou outras informações cadastrais que precisam ser analisadas.
Entre os resultados dessa conciliação estão as chamadas sobras e faltas patrimoniais. De forma simplificada, uma sobra ocorre quando um bem encontrado não possui correspondência adequada na base analisada. Já uma falta acontece quando determinado ativo consta nos registros, mas não é localizado fisicamente. Essas ocorrências não devem gerar conclusões automáticas: cada divergência precisa ser investigada para que sua origem seja compreendida e o tratamento adequado seja definido.
O interesse por esse tipo de solução também aparece nas buscas relacionadas às campanhas da Global Consult, nas quais termos como “inventário de bens”, “gestão patrimonial” e “organização patrimonial” já estavam entre as pesquisas associadas ao tema.
O trabalho não termina quando as divergências são encontradas
Identificar inconsistências é apenas uma parte do inventário. Para que o levantamento produza resultados efetivos, as informações encontradas precisam ser analisadas e utilizadas na atualização da base patrimonial. Dependendo da estrutura adotada pela empresa, isso pode envolver revisão de identificação, descrição, localização, unidade, setor, centro de custo, responsável ou outros dados relacionados ao ativo.
Essa atualização transforma o levantamento físico em informação útil. Sem ela, a organização pode conhecer suas divergências e, mesmo assim, continuar trabalhando com uma base que não representa adequadamente sua realidade.
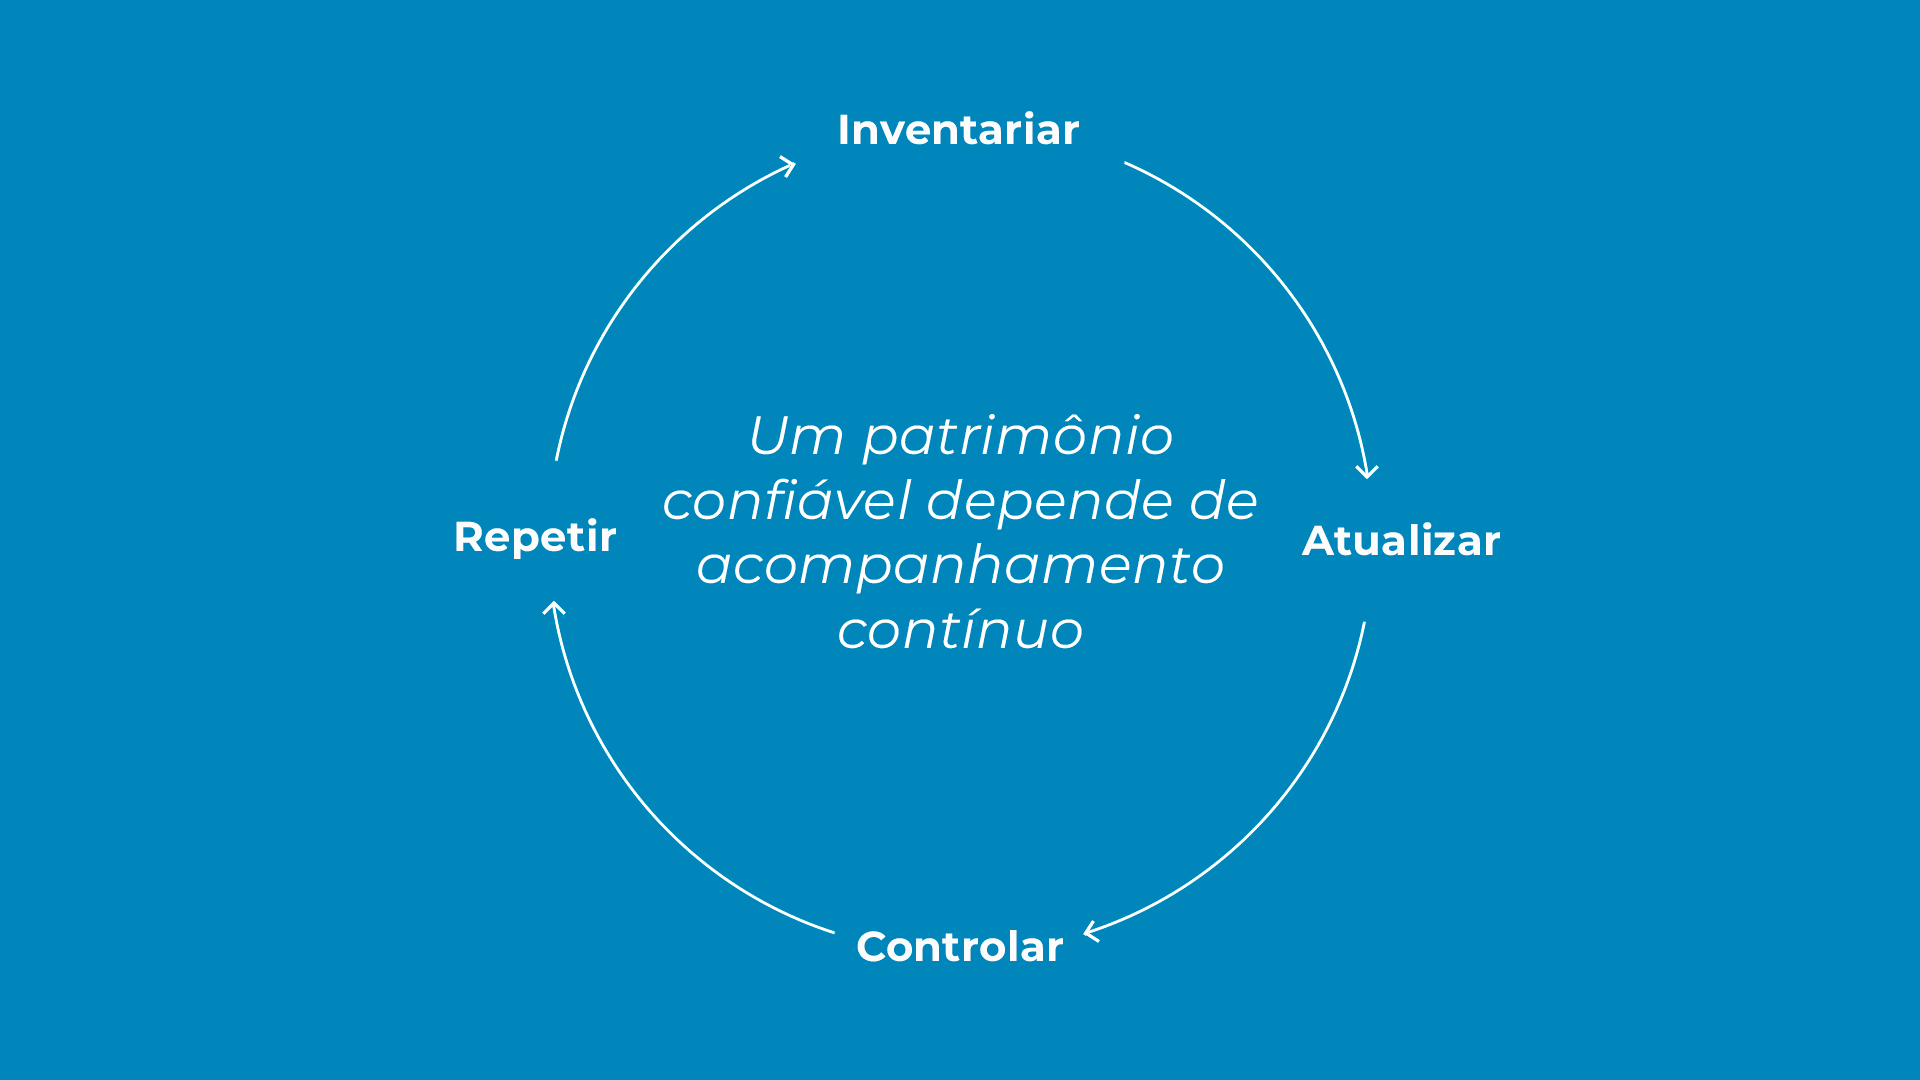
Ao mesmo tempo, a atualização cadastral não pode ser tratada como uma solução definitiva. Assim que o inventário termina, a empresa continua adquirindo, transferindo e retirando ativos de uso. Se essas mudanças não forem incorporadas ao controle, uma base recém-atualizada começará novamente a perder aderência à realidade.
Inventário Patrimonial x Controle Patrimonial
Uma forma simples de compreender a diferença é pensar no inventário como uma fotografia do patrimônio. Naquele momento, a organização consegue verificar o que possui, onde os ativos estão e como essas informações se relacionam com seus registros.
O Controle Patrimonial, por outro lado, acompanha o que acontece depois dessa fotografia. Uma máquina pode mudar de unidade, um computador pode ser transferido para outro colaborador, novos equipamentos podem ser adquiridos e outros podem ser baixados. Todas essas movimentações precisam ser incorporadas ao processo para que as informações continuem confiáveis.
É justamente por isso que um inventário, isoladamente, não garante um bom Controle Patrimonial. Ele fornece ou valida uma base importante, enquanto o controle depende de processos permanentes para acompanhar aquisições, transferências, baixas e demais alterações relacionadas aos ativos.
Por que o inventário precisa ser periódico?
Mesmo quando existem processos internos de controle, realizar inventários periodicamente continua sendo importante. A verificação permite avaliar se os procedimentos adotados estão mantendo os registros aderentes à realidade e identificar inconsistências antes que elas se acumulem.
A periodicidade ideal depende da realidade de cada organização. Quantidade de ativos, número de unidades, dispersão geográfica e frequência de movimentações são alguns dos fatores que podem influenciar essa definição. O mais importante é não enxergar o inventário apenas como uma grande ação corretiva realizada quando a base já apresenta muitos problemas.
Quando incorporado a um ciclo de gestão, o inventário também passa a funcionar como um indicador da qualidade do próprio Controle Patrimonial. Se as mesmas divergências aparecem repetidamente, por exemplo, pode ser necessário revisar os procedimentos que acontecem entre um levantamento e outro.
O inventário também ajuda a identificar falhas no processo
As inconsistências encontradas podem dizer muito sobre a maneira como a empresa administra seus ativos. Se muitos bens aparecem em locais diferentes daqueles registrados, talvez o processo de transferência precise ser revisto. Se determinados ativos apresentam problemas recorrentes de identificação, pode haver uma oportunidade de melhorar a forma como novos bens são incorporados ao controle.
Esse diagnóstico é importante porque simplesmente corrigir a informação não elimina necessariamente a causa do problema. Uma empresa pode atualizar toda a localização dos seus ativos depois de um inventário, mas, se continuar realizando transferências sem registrá-las, provavelmente encontrará as mesmas divergências no levantamento seguinte.
Dessa forma, o inventário deixa de ser apenas uma conferência e passa a fornecer informações que ajudam a aprimorar o processo de Controle Patrimonial como um todo.
Uma base confiável para decisões mais seguras
As informações patrimoniais podem apoiar diferentes áreas da organização. Contabilidade, controladoria, financeiro, operações, manutenção e gestão dependem, em diferentes níveis, da qualidade dos dados disponíveis sobre os ativos. Quando existem dúvidas sobre existência, identificação ou localização dos bens, os processos que utilizam essas informações também podem ser afetados.
Uma base organizada permite que a empresa conheça melhor seu patrimônio e reduza a distância entre aquilo que está registrado e aquilo que efetivamente acontece na operação. Por isso, o Inventário Patrimonial não deve ser entendido apenas como uma atividade operacional, mas como parte de uma estrutura de informações que precisa permanecer confiável ao longo do tempo.
Como está o Controle Patrimonial da sua empresa?
Antes de realizar um novo inventário, vale observar como os ativos estão sendo controlados atualmente. A empresa consegue localizar seus bens com facilidade? Transferências entre setores e unidades são registradas? Existem ativos sem identificação adequada? Os registros físicos e contábeis são conciliados? Há uma rotina de atualização e verificação das informações?
Essas perguntas ajudam a entender se a necessidade da organização está apenas na atualização de sua base ou se existem fragilidades no processo que fazem com que as informações se tornem desatualizadas ao longo do tempo.
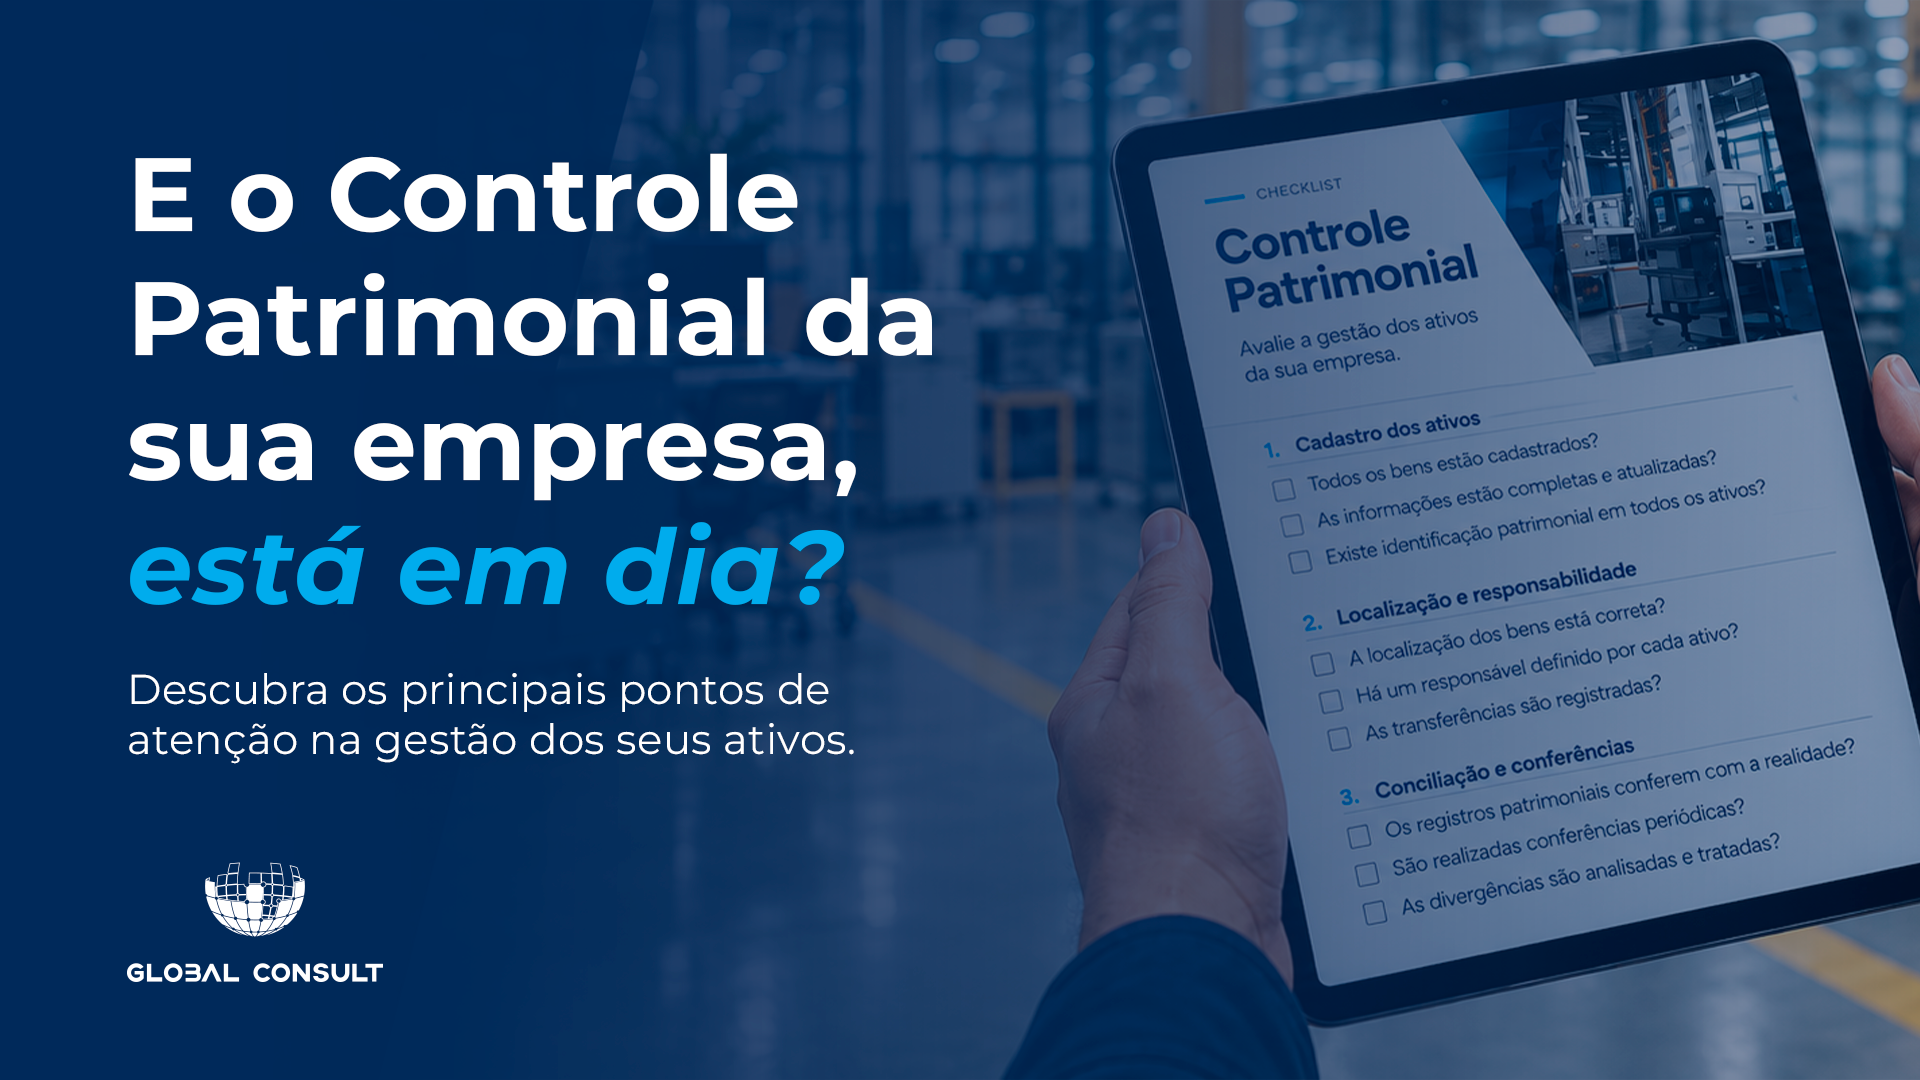
Para apoiar esse primeiro diagnóstico, a Global Consult preparou o Checklist de Controle Patrimonial, material da campanha de outubro que reúne pontos importantes para avaliar a gestão dos ativos e identificar aspectos que merecem atenção.
Acesse o Checklist de Controle Patrimonial da Global Consult e avalie como está a gestão dos ativos da sua empresa. O inventário permite conhecer e validar a situação do patrimônio em determinado momento; um Controle Patrimonial estruturado ajuda a manter essas informações confiáveis ao longo do tempo.
Perguntas Frequentes sobre Controle Patrimonial
O que é Inventário Patrimonial?
O Inventário Patrimonial é o processo de levantamento e verificação dos bens de uma organização. Ele permite identificar quais ativos existem fisicamente, onde estão localizados e se essas informações correspondem aos registros patrimoniais e contábeis da empresa.
Qual é a diferença entre Inventário Patrimonial e Controle Patrimonial?
O Inventário Patrimonial verifica a situação dos bens em determinado momento, funcionando como uma fotografia do patrimônio da empresa. Já o Controle Patrimonial é contínuo e acompanha aquisições, transferências, mudanças de localização, baixas e outras movimentações dos ativos ao longo do tempo.
O que é analisado em um Inventário Patrimonial?
O processo pode envolver o levantamento físico dos bens, identificação e localização dos ativos, conferência das informações cadastrais e conciliação com os registros existentes. A partir dessa análise, podem ser identificadas divergências que precisam ser investigadas e regularizadas.
O que é conciliação físico-contábil?
É a comparação entre os bens encontrados durante o levantamento físico e as informações existentes nos registros patrimoniais e contábeis. Essa etapa ajuda a identificar diferenças entre o que está registrado e aquilo que efetivamente foi localizado na operação.
O que são sobras e faltas no Inventário Patrimonial?
De maneira simplificada, uma sobra ocorre quando um bem é encontrado fisicamente, mas não possui correspondência adequada na base analisada. A falta ocorre quando um ativo consta nos registros, mas não é localizado durante o inventário. Essas divergências precisam ser analisadas individualmente para identificar suas causas.
Com que frequência o Inventário Patrimonial deve ser realizado?
Não existe uma periodicidade única para todas as empresas. A frequência deve considerar fatores como quantidade de ativos, número de unidades, volume de movimentações e características da operação. Inventários periódicos ajudam a verificar se os controles adotados continuam mantendo a base patrimonial aderente à realidade.
Fazer um Inventário Patrimonial é suficiente para manter os bens sob controle?
Não. O inventário ajuda a verificar e atualizar a situação dos ativos, mas o patrimônio continua se movimentando depois do levantamento. Para preservar a confiabilidade das informações, é necessário manter um Controle Patrimonial contínuo, registrando as movimentações e atualizações dos bens.
Como saber se minha empresa precisa revisar o Controle Patrimonial?
Dificuldade para localizar ativos, divergências entre registros e realidade, bens sem identificação, transferências não atualizadas e ausência de inventários periódicos podem indicar pontos de atenção. Para fazer uma primeira avaliação, a empresa pode utilizar o Checklist de Controle Patrimonial da Global Consult e identificar quais etapas do processo precisam ser analisadas com mais cuidado.